01 · EXPLICACIÓN PRINCIPAL
El deducible, explicado en 1:20
Un ejemplo sencillo muestra qué parte de una pérdida podrías asumir y cuáles son las tres cifras que conviene revisar antes de necesitar la póliza: cobertura, deducible y límite.
Leer la transcripción del video
Tu carro tuvo un daño de $800.000. ¿Tienes seguro? Entonces, ¿la aseguradora paga los $800.000? No necesariamente. Hay una cifra que debes revisar primero: el deducible. El deducible es la parte del daño que te corresponde asumir, según lo que diga tu póliza.
En un ejemplo simplificado, si el daño cuesta $800.000 y tu deducible aplicable fuera de $500.000, tú asumirías esos $500.000. El seguro podría asumir la diferencia, sujeto a las condiciones de la póliza. Si el daño está por debajo del deducible aplicable, puede ocurrir que no haya una suma a cargo de la aseguradora por ese daño.
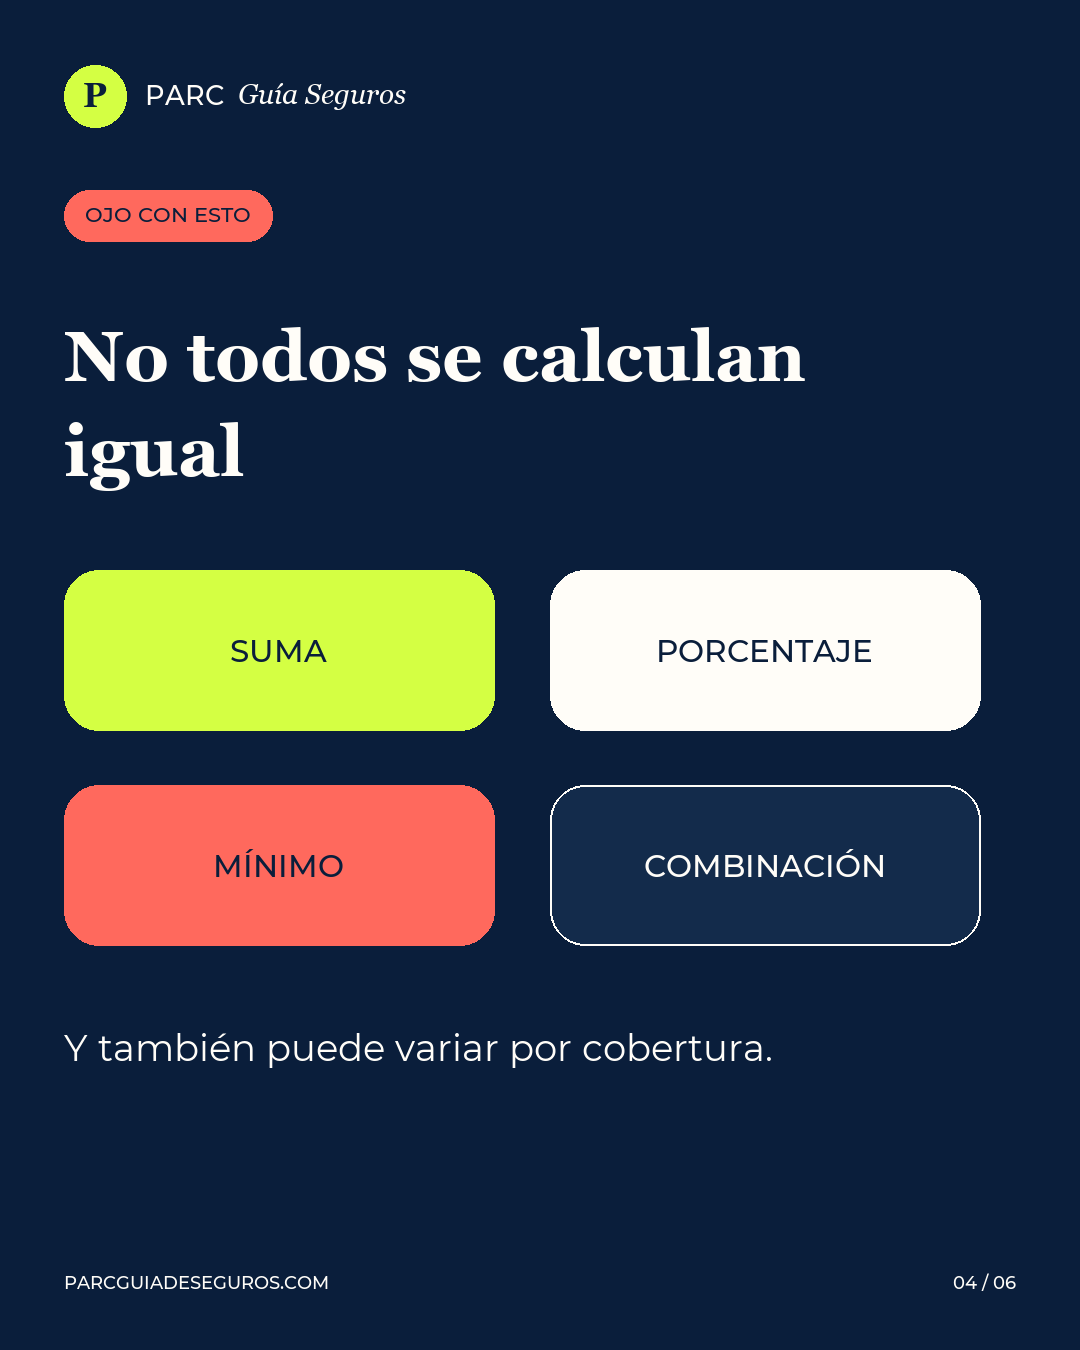
Dependiendo de la póliza, el deducible puede ser una suma fija, un porcentaje u otra fórmula. Antes de necesitar tu seguro, revisa qué daños están cubiertos, qué deducible aplica y cuál es el límite.
02
Qué significa “deducible”
La Superintendencia Financiera de Colombia lo resume como el valor o porcentaje que asume el asegurado cuando presenta una reclamación o siniestro. En una póliza también puede aparecer como una suma fija o una combinación de suma y porcentaje.
Por eso, que un seguro de auto se conozca comercialmente como “todo riesgo” no significa que absolutamente todo esté cubierto ni que cada reclamación se pague completa. Las coberturas, exclusiones, límites y deducibles están definidos en el contrato.
03
Un ejemplo hipotético
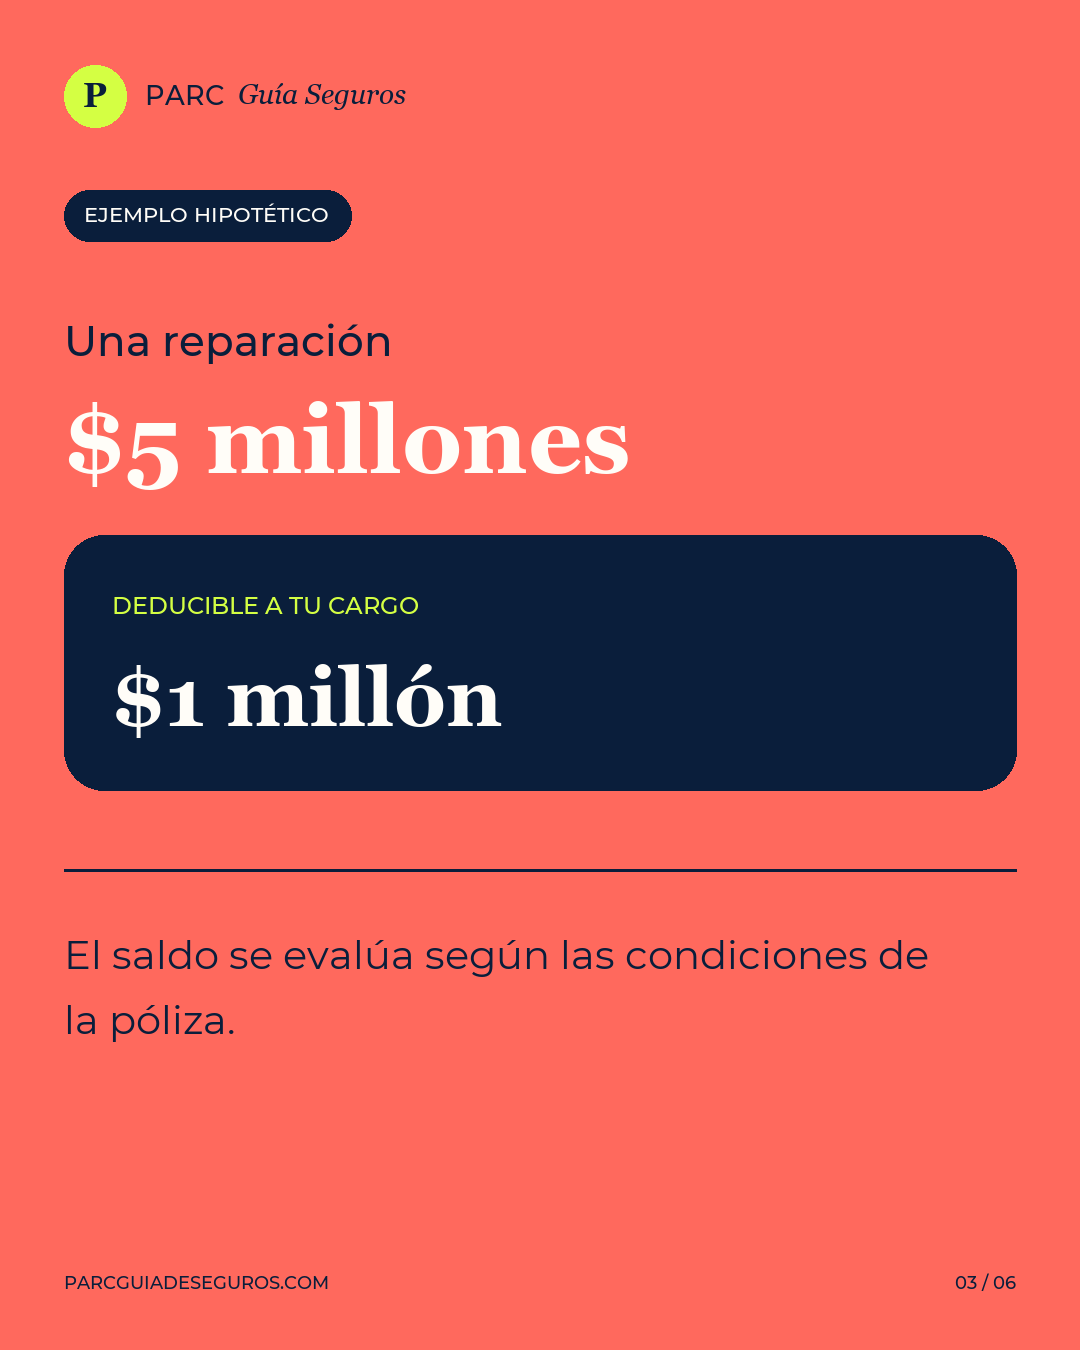
Imagina una reparación por daños cubiertos con un costo de $5.000.000. Para ese evento, la póliza establece un deducible de $1.000.000.
En este escenario, el asegurado podría asumir un millón y la aseguradora evaluaría el valor restante según las coberturas, los límites, las exclusiones y las demás condiciones. El ejemplo solo explica el concepto: tu póliza puede usar porcentajes, mínimos o bases de cálculo diferentes.
04 · MITOS Y REALIDADES
Cinco ideas que conviene corregir
- 1“Si tengo seguro, me pagan todo”
No necesariamente. Además del deducible, deben aplicarse cobertura, exclusiones, límites y condiciones.
- 2“Siempre es una cifra fija”
Puede ser una suma fija, un porcentaje o una combinación. La fórmula exacta debe estar en el contrato.
- 3“Aplica igual a toda la póliza”
Puede cambiar por cobertura o evento. Identifica a qué parte del contrato corresponde cada cifra.
- 4“Es una cuota adicional”
Es la parte de la pérdida a cargo del asegurado; puede descontarse de la indemnización o reflejarse en lo que debes asumir.
- 5“Si parece menor, mejor no aviso”
No lo supongas. Informa oportunamente y consulta el procedimiento antes de reparar o tomar una decisión.
05
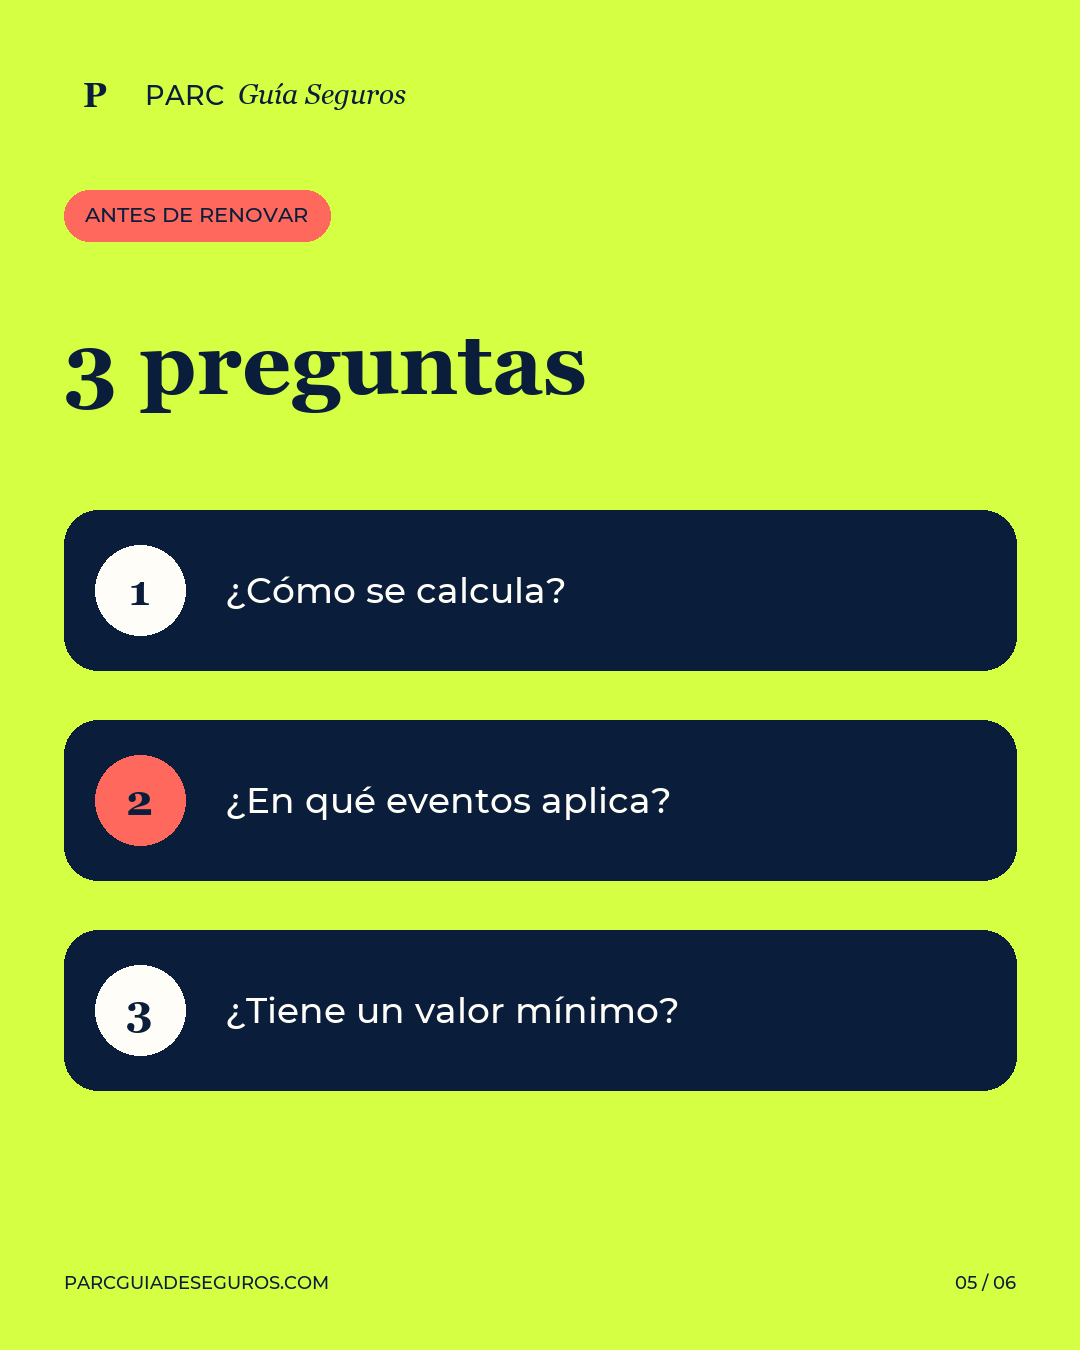
Tres preguntas antes de contratar o renovar
- 1¿Cómo se calcula?
Pregunta cuál es la base y si existe un valor mínimo.
- 2¿En cuáles coberturas aplica?
Una misma póliza puede manejar condiciones diferentes para cada evento.
- 3¿Cuánto podrías asumir?
Analízalo junto con la prima, los límites, las exclusiones y tu presupuesto.
¿El deducible más bajo siempre es mejor?
No necesariamente. Puede reducir la parte que asumirías en un siniestro, pero la prima y otras condiciones también pueden cambiar. Comparar solo el deducible sería como escoger un vehículo mirando únicamente las llantas.
06 · PARA COMPLEMENTAR
Dos respuestas breves
Conservamos los reels anteriores como respuestas rápidas. El video principal de esta guía ofrece la explicación completa.
07 · COMPARTE Y MIDE